Comment déclarer sa réduction d'impôt loi Denormandie
Une fois le logement rénové et loué, comment obtenir concrètement votre réduction d'impôt loi Denormandie ? La déclaration intimide, mais elle suit une logique claire. Ce guide détaille chaque étape : année d'imputation, revenus fonciers, formulaire 2044, étalement sur la durée, prélèvement à la source, justificatifs à conserver et erreurs à éviter.
- Année Nachèvement des travaux = 1re imputation
- 2044déclaration des revenus fonciers
- 60 %acompte de réduction versé en janvier
Quand la réduction d'impôt s'applique-t-elle ?
La réduction d'impôt Denormandie est accordée au titre de l'année d'achèvement des travaux (ou d'acquisition du logement si celle-ci est postérieure), puis imputée sur l'impôt des années suivantes selon la durée d'engagement choisie. Vous déclarez donc l'investissement l'année de référence, et l'avantage se déploie ensuite sur 6, 9 ou 12 ans.
L'étalement sur la durée d'engagement
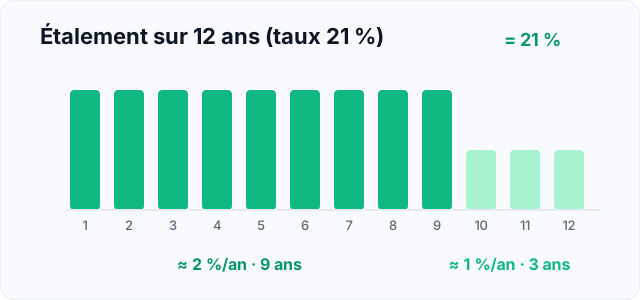
La réduction n'est pas versée en une fois : elle se répartit sur toute la période. Pour un engagement de 12 ans, le rythme est d'environ 2 % par an les neuf premières années, puis 1 % par an les trois dernières (soit 18 % + 3 % = 21 % au total).
Sur une base plafonnée de 300 000 € : 6 000 €/an pendant 9 ans (2 %), puis 3 000 €/an pendant 3 ans (1 %) = 63 000 € au total (21 %). Pour 6 et 9 ans, l'imputation est linéaire : 2 % par an.
Les revenus locatifs : le régime foncier
La location étant nue, les loyers relèvent des revenus fonciers. Deux régimes existent :
- le micro-foncier : abattement forfaitaire de 30 %, possible si vos revenus fonciers bruts ne dépassent pas 15 000 €/an et hors option pour certains dispositifs ;
- le régime réel : vous déduisez vos charges réelles (intérêts d'emprunt, taxe foncière, assurance, gestion, travaux non retenus pour la réduction…), souvent plus avantageux quand les charges sont importantes.
Les formulaires : la 2044 et la déclaration de revenus
Concrètement, la déclaration s'articule en deux temps :
- vous déclarez vos loyers et charges sur le formulaire 2044 (déclaration des revenus fonciers), ou 2044 spéciale selon les cas ;
- vous reportez le résultat et la réduction d'impôt Denormandie sur votre déclaration de revenus, dans la rubrique dédiée aux réductions et crédits d'impôt (avec les informations sur l'investissement : date, prix de revient, engagement).
Le numéro de case exact peut changer d'une année à l'autre : reportez-vous à la brochure pratique de l'impôt sur le revenu de l'année concernée sur impots.gouv.fr, plutôt qu'à une case mémorisée.
Prélèvement à la source et acompte de 60 %
La réduction d'impôt n'est pas intégrée dans votre taux de prélèvement à la source : elle s'impute après la déclaration, lors du calcul de l'impôt. Bonne nouvelle pour la trésorerie : pour les réductions récurrentes, un acompte de 60 % peut être versé dès le mois de janvier, le solde intervenant à l'été après la déclaration. Cela évite d'avancer la totalité de l'avantage pendant un an.
Les justificatifs à conserver
En cas de contrôle, vous devez pouvoir prouver la réalité et le montant de l'opération. Conservez précieusement :
- les factures de travaux et les devis des entreprises ;
- le bail et les justificatifs de ressources du locataire à l'entrée dans les lieux ;
- les diagnostics (dont le DPE avant/après) et l'attestation d'achèvement des travaux ;
- l'acte de propriété et le décompte du prix de revient.
Les erreurs de déclaration à éviter
- Se tromper d'année d'imputation (c'est l'achèvement des travaux qui déclenche, pas la signature de l'achat).
- Déduire deux fois les mêmes travaux (au titre de la réduction ET en charge foncière) : c'est interdit.
- Oublier de respecter les plafonds de loyer et de ressources, ce qui peut entraîner la remise en cause de l'avantage.
- Choisir le micro-foncier par défaut alors que le régime réel serait plus avantageux.
En cas de doute sur une case ou une situation particulière, faites-vous accompagner par un professionnel (expert-comptable, conseiller) ou rapprochez-vous de votre service des impôts.
Questions fréquentes
Quel formulaire pour déclarer un investissement Denormandie ?
Les loyers se déclarent sur le formulaire 2044 (revenus fonciers) ; la réduction d'impôt se reporte ensuite sur la déclaration de revenus, dans la rubrique des réductions et crédits d'impôt.
Quand commence la réduction d'impôt Denormandie ?
L'année d'achèvement des travaux (ou d'acquisition si postérieure), puis elle s'impute sur l'impôt des années suivantes selon la durée d'engagement.
Comment la réduction se répartit-elle sur 12 ans ?
Environ 2 % par an les neuf premières années, puis 1 % les trois dernières, soit 21 % au total. Pour 6 et 9 ans, l'imputation est linéaire (2 % par an).
La réduction est-elle prise en compte dans le prélèvement à la source ?
Non, elle s'impute après la déclaration. Un acompte de 60 % peut toutefois être versé en janvier pour les réductions récurrentes, le solde à l'été.
Micro-foncier ou régime réel avec le Denormandie ?
Le micro-foncier applique un abattement de 30 % (sous conditions). Le régime réel permet de déduire les charges réelles et devient souvent plus avantageux quand elles sont élevées.
Information pédagogique simplifiée, à jour de juillet 2026. Les chiffres, taux, plafonds et conditions évoluent et dépendent de votre situation : faites vérifier votre projet par un professionnel qualifié (notaire, expert-comptable, conseiller en gestion de patrimoine) et consultez service-public.fr, impots.gouv.fr et le BOFiP. La réduction d'impôt ne doit jamais être la seule raison d'investir.
Estimez votre projet en 1 minute
Le simulateur de défiscalisation loi Denormandie calcule réduction d'impôt, mensualité et cash-flow en direct. Gratuit, étude offerte par un conseiller K&P Finance.